بخشی از این تفاوت به نوع بیمه پایه، سقف تعهدات بیمه تکمیلی و تعرفه قابل قبول سازمانها بستگی دارد. از سوی دیگر، روش جراحی انتخابشده، نوع ایمپلنت یا فلپ مورد استفاده و وضعیت قرارداد مرکز درمانی مستقیما روی مبلغ نهایی تأثیر میگذارند. بنابراین، بررسی دقیق اسناد پزشکی و شرایط بیمهنامه پیش از اقدام به جراحی ضروری است.
- 1 آیا بازسازی پستان بعد از سرطان تحت پوشش بیمه قرار میگیرد؟
- 2 تفاوت جراحی ترمیمی پستان با جراحی زیبایی از نظر بیمه چیست؟
- 3 بیمه پایه چه مقدار از هزینه بازسازی پستان را پرداخت میکند؟
- 4 آیا تأمین اجتماعی هزینه بازسازی پستان را پرداخت میکند؟
- 5 آیا بیمه سلامت هزینه بازسازی پستان را پرداخت میکند؟
- 6 بیمه تکمیلی چقدر از هزینه بازسازی پستان را میدهد؟
- 7 کدام بخشهای بازسازی پستان ممکن است نیاز به استعلام جداگانه از بیمه داشته باشند؟
- 8 آیا بیمه هزینه پروتز پستان بعد از سرطان را میدهد؟
- 9 آیا بیمه هزینه تیشو اکسپندر را پرداخت میکند؟
- 10 آیا بیمه هزینه بازسازی پستان با فلپ را پرداخت میکند؟
- 11 آیا بازسازی نوک و هاله پستان هم تحت پوشش بیمه قرار میگیرد؟
- 12 آیا بیمه هزینه جراحی اصلاحی بعد از بازسازی را پرداخت میکند؟
- 13 بیمارستان طرف قرارداد چه تأثیری بر پرداخت بیمه دارد؟
- 14 معرفینامه بیمه برای بازسازی پستان چگونه گرفته میشود؟
- 15 برای دریافت هزینه بازسازی پستان از بیمه چه مدارکی لازم است؟
آیا بازسازی پستان بعد از سرطان تحت پوشش بیمه قرار میگیرد؟
در نظام سلامت و قوانین بیمهای، جراحی بازسازی پستان بعد از سرطان با قرار دادن پروتز زیبایی در یک فرد سالم کاملا متفاوت است. وقتی ماستکتومی به دلیل تومورهای بدخیم انجام میشود، بازگرداندن فرم طبیعی بدن بخشی از پروسه درمان سرطان پستان به شمار میآید.
در کتاب ارزش نسبی خدمات سلامت ایران، برای تکنیکهای مختلف مانند بازسازی پستان با تیشو اکسپندر، بازسازی با فلپ، فلپ آزاد و TRAM کدهای پزشکی مشخصی تعریف شده است. این کدها نشان میدهند که ساختار درمانی کشور، این اعمال را بهعنوان خدمات مجاز و دارای تعرفه به رسمیت میشناسد.
با این حال، تعریف شدن کد پزشکی به معنای پرداخت صددرصدی هزینهها توسط تمام بیمهها نیست. در همین کتاب ارزش نسبی تصریح شده است که اگر عملی صرفا جنبه زیبایی داشته باشد، مشمول حمایتهای درمانی نمیشود؛ لذا اثبات ماهیت ترمیمی عمل برای دریافت تأییدیه بیمه، که همان «بیمه هزینه بازسازی پستان» است، الزامی است.
تفاوت جراحی ترمیمی پستان با جراحی زیبایی از نظر بیمه چیست؟
مرز بین جراحی ترمیمی و زیبایی، یکی از چالشبرانگیزترین بخشها در تأیید اسناد پزشکی است. بیمهها جراحی زیبایی را اقدامی اختیاری برای بهبود ظاهر بافت سالم میدانند، در حالی که جراحی ترمیمی برای اصلاح نقص عضو ناشی از بیماری، تروما یا جراحیهای قبلی انجام میشود.
برای درک بهتر این تفاوت بالینی و تأثیر آن بر تصمیم بیمه، دو بیمار متفاوت را در نظر بگیرید. بیمار اول فردی با بافت پستان سالم و پوشش پوستی مناسب است که درخواست پروتز برای افزایش حجم دارد. این یک عمل صرفا زیبایی است. اما بیمار دوم، پس از ماستکتومی و رادیوتراپی مراجعه میکند؛ پوست او خاصیت ارتجاعی خود را از دست داده و بافت نرم برای پوشش پروتز وجود ندارد. در این حالت، جراح پستان نمیتواند صرفا یک پروتز قرار دهد؛ بلکه نیاز به استفاده از تیشو اکسپندر برای ایجاد فضای مناسب یا انتقال بافت از طریق فلپ عضلانی است. این شرایط پیچیده آناتومیک و تغییرات بافتی ناشی از رادیوتراپی، ماهیت عمل را کاملا درمانی و ترمیمی میکند و اسناد پزشکی آن با کدهای متفاوتی برای بیمه ارسال میشود.
در واقع، شرکتهای بیمه برای تفکیک این دو مورد، به گزارش پاتولوژی، سابقه ماستکتومی و شرح عمل جراح استناد میکنند. اگر مدارک نشاندهنده بازسازی بافت ازدسترفته به دلیل سرطان باشد، پرونده در مسیر بررسی خسارت درمان قرار میگیرد.
بیمه پایه چه مقدار از هزینه بازسازی پستان را پرداخت میکند؟
هیچگاه نمیتوان یک عدد یا درصد ثابت و عمومی برای سهم پرداختی بیمه پایه اعلام کرد. مبلغی که سازمانهای ارائهدهنده بیمه پایه متقبل میشوند، بر اساس فاکتورهای متعددی در زمان ترخیص بیمارستان محاسبه و کسر میگردد.
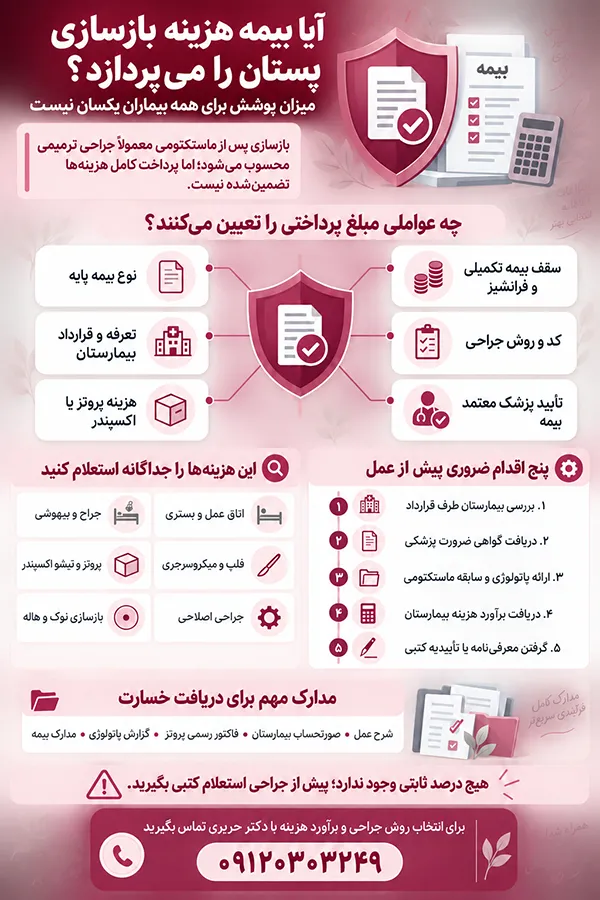
سهم پرداختی سازمانهای بیمهگر به عوامل زیر وابسته است:
- نوع بیمه پایه (تأمین اجتماعی، سلامت، نیروهای مسلح و غیره)
- کد خدمت انجامشده در اتاق عمل
- تعرفه مصوب (دولتی، عمومی غیردولتی یا خصوصی)
- وضعیت قرارداد بیمارستان با سازمان بیمهگر
- تجهیزات و اقلام مصرفی تأییدشده در حین جراحی
- ضوابط اختصاصی و سقف بودجه همان سازمان در سال جاری
بنابراین، عباراتی مانند «بیمه فلان درصد هزینه را میدهد» کاملا گمراهکننده است. تعرفه دولتی با تعرفه خصوصی تفاوت چشمگیری دارد و بیمه پایه معمولا سهم خود را تنها بر مبنای تعرفه دولتی یا سقف مصوب خود پرداخت میکند، که مابهالتفاوت آن بر عهده بیمار یا بیمه تکمیلی خواهد بود.
آیا تأمین اجتماعی هزینه بازسازی پستان را پرداخت میکند؟
سازمان تأمین اجتماعی جراحیهای ترمیمی پس از سرطان را در صورت تأیید مدارک پزشکی، تحت پوشش قرار میدهد. با این حال، میزان پرداختی به کد جراحی ثبتشده، تعرفه مورد قبول سازمان و دولتی یا خصوصی بودن بیمارستان بستگی دارد.
برای مشخص شدن میزان دقیق پوشش، عوامل زیر بررسی میشوند:
- نوع قرارداد مرکز درمانی با سازمان تأمین اجتماعی
- کد جراحی ثبتشده توسط فلوشیپ جراحی پلاستیک
- هزینه وسایل مصرفی و ایمپلنتها بر اساس فاکتورهای رسمی
- تأییدیه پزشک معتمد سازمان قبل از اقدام به بستری
نکته بسیار مهم این است که تأمین اجتماعی میان «وسایل کمک پزشکی» (مانند پروتزهای خارجی متحرک) و پروتزهایی که طی جراحی داخل بدن قرار میگیرند، تفاوت قائل است. اندوپروتزهای کاشتهشده طی عمل، مشمول فرآیند عادی کمکهزینه وسایل پزشکی نیستند؛ بلکه مستقیما در قالب ضوابط رسیدگی به اسناد پزشکی و صورتحساب بیمارستان بررسی میشوند. از این رو، «بیمه تامین اجتماعی بازسازی پستان» سازوکار اداری مختص به خود را دارد.
آیا بیمه سلامت هزینه بازسازی پستان را پرداخت میکند؟
بیمه سلامت نیز خدمات ترمیمی پس از ماستکتومی را به رسمیت میشناسد، اما در اینجا نیز ارائه یک پاسخ قطعی درباره درصد یا مبلغ پرداختی امکانپذیر نیست. پوشش این بیمه کاملا به صندوقی که بیمار در آن عضویت دارد (کارمندی، روستایی، همگانی) وابسته است.
برای استفاده از این بیمه، باید موارد زیر پیش از عمل مشخص گردد:
- آیا خدمت موردنظر دقیقا در تعهد بیمه پایه بیمار قرار دارد؟
- آیا مرکز درمانی دولتی است یا با بیمه سلامت قرارداد دارد؟
- تعرفه قابل قبول صندوق بیمه سلامت برای آن کد خاص چقدر است؟
- آیا برای بستری شدن نیاز به فرم ارجاع یا پیشمجوز وجود دارد؟
دریافت اطلاعات دقیق تنها از طریق واحد ترخیص بیمارستان یا کارگزاریهای بیمه سلامت در همان مقطع زمانی امکانپذیر است؛ زیرا سقف تعهدات و قوانین تعرفهگذاری بهصورت سالانه بهروزرسانی میشوند.
بیمه تکمیلی چقدر از هزینه بازسازی پستان را میدهد؟
برخلاف یک تصور رایج، نام شرکت بیمه تکمیلی (مثلا ایران، آسیا، دانا و…) بهتنهایی تعیینکننده میزان پرداخت نیست. آنچه اهمیت دارد، مفاد دقیق قرارداد گروهی یا انفرادی است که توسط سازمان شما با شرکت بیمهگر بسته شده است.
بیمه مرکزی تصریح دارد که در بیمهنامه درمان تکمیلی، کیفیت پرداخت خسارت به سقف تعهدات خریداریشده و میزان فرانشیز مندرج در قرارداد بستگی دارد. ممکن است یک شرکت برای یک سازمان دولتی سقف نامحدود با فرانشیز صفر در نظر بگیرد و برای شرکتی دیگر، سقف بسیار محدودی قائل شود.
بنابراین، برای محاسبه دقیق هزینه بازسازی پستان بعد از سرطان، باید معرفینامه پیش از عمل دریافت کنید. در این صورت، «بیمه تکمیلی بازسازی پستان» دقیقا به شما اعلام میکند که بر اساس کد عمل و فاکتورهای موجود، چه مبلغی از هزینههای بیمارستان و جراح را تقبل خواهد کرد.
کدام بخشهای بازسازی پستان ممکن است نیاز به استعلام جداگانه از بیمه داشته باشند؟
پوشش دادن عمل بازسازی توسط بیمه، الزاما به معنی پرداخت صفر تا صد تمام هزینههای جانبی و مصرفی نیست. یک جراحی ترمیمی پستان شامل اجزای مختلفی است که هر کدام از نظر بیمه کدهای تفکیکشدهای دارند.
جدول زیر نشان میدهد که کدام بخشها معمولا نیاز به بررسی و استعلام مجزا از واحد خسارت درمان دارند:
| بخشهای جراحی و بستری | وضعیت بررسی توسط بیمه |
|---|---|
| دستمزد جراح و تیم بیهوشی | بر اساس کدهای کتاب ارزش نسبی و سقف قرارداد |
| هزینه اتاق عمل و تخت بستری | وابسته به تعرفه بیمارستان (خصوصی/دولتی) |
| پروتز پستان / تیشو اکسپندر | نیاز به فاکتور رسمی و تأییدیه مجزای تجهیزات |
| میکروسرجری و جراحی فلپ | بررسی کدهای پیچیده جراحی و مدت زمان بیهوشی |
| بازسازی نوک و هاله پستان | نیاز به اثبات جنبه درمانی و ثبت کدهای مرحله دوم |
این تفکیک هزینهها نشان میدهد که «هزینه بازسازی پستان با بیمه» یک پکیج واحد نیست. ممکن است شرکت بیمهگر دستمزد جراح را کامل پرداخت کند، اما برای لوازم مصرفی ویژه یا اقلام وارداتی، سقف محدودی در نظر بگیرد.
آیا بیمه هزینه پروتز پستان بعد از سرطان را میدهد؟
هنگام بررسی این موضوع، باید میان «دستمزد جراحی بازسازی» و «هزینه خرید ایمپلنت یا پروتز مصرفی» تفکیک قائل شد. ممکن است بیمه، هزینه اتاق عمل و جراح را بپذیرد، اما شرایط پذیرش خود پروتز متفاوت باشد.
برای دریافت پوشش بیمه پروتز پستان بعد از سرطان، باید پیش از عمل سؤالات زیر را از کارشناس بیمه خود بپرسید:
- آیا خرید پروتز سیلیکونی در سقف تعهدات تجهیزات پزشکی قرارداد شما قرار دارد؟
- چه سقف ریالی برای خرید یک یا دو پروتز در نظر گرفته شده است؟
- آیا برندهای خاصی مورد تأیید پزشک معتمد بیمه هستند؟
- آیا حتما باید فاکتور رسمی شرکت تجهیزات پزشکی با مهر معتبر ارائه شود؟
در سازمان تأمین اجتماعی و بسیاری از بیمههای پایه، پروتزهای داخل بدن (اندوپروتزها) در چارچوب رسیدگی به اسناد پزشکی و لیست لوازم مصرفی اتاق عمل بررسی میشوند. به همین دلیل، تأیید اصالت کالا و تناسب آن با جراحی انجامشده، شروط اصلی پرداخت هزینه هستند.
آیا بیمه هزینه تیشو اکسپندر را پرداخت میکند؟
استفاده از متسعکننده بافتی یا تیشو اکسپندر (Tissue Expander) در بیمارانی که پوست کافی برای قرار دادن پروتز دائمی ندارند، رایج است. در کتاب ارزش نسبی، این روش دارای کد جراحی مستقلی است و فرآیندهای مرتبط با آن ارزشگذاری شدهاند.
برای درک اهمیت این موضوع در ارزیابی بیمه، آناتومی بیمار تعیینکننده است. فرض کنید بیماری بافت شکمی مناسبی برای فلپ ندارد و به دلیل رادیوتراپی، پوست قفسه سینه او بسیار سفت شده است. در این حالت، نمیتوان مستقیما پروتز گذاشت. ابتدا طی یک جراحی، اکسپندر قرار داده میشود. سپس بیمار باید در چندین جلسه سرپایی برای تزریق سرم و اتساع پوست مراجعه کند و در نهایت طی یک جراحی دیگر، اکسپندر با پروتز دائمی جایگزین شود. شرکت بیمه باید برای هزینه خود اکسپندر، عمل اول، تزریقات مکرر (که در شرح کد بازسازی ذکر شدهاند) و در نهایت عمل تعویض، تعهدات مجزایی را بررسی کند.
بنابراین، نحوه محاسبه خسارت برای جراحی دوم و خرید پروتز نهایی، ممکن است با فرآیند تأیید تیشو اکسپندر اولیه متفاوت باشد و هر مرحله نیازمند مستندات خاص خود است.
آیا بیمه هزینه بازسازی پستان با فلپ را پرداخت میکند؟
بازسازی با استفاده از بافت بدن خود بیمار (مثل فلپ شکم یا کمر) روشی بسیار پیچیده است. در نظام تعرفه خدمات سلامت، بازسازی پستان با فلپ آزاد و TRAM دارای کدهای اختصاصی با بالاترین ارزش نسبی در میان اعمال ترمیمی هستند.
با این حال، میزان پرداختی واقعی شرکت بیمه در جراحیهای فلپ به موارد زیر وابسته است:
- نوع فلپ انتخابشده (پدیکله یا آزاد) و نیاز به میکروسرجری
- کدهای ثبتشده ترکیبی (مثل پیوند عروق و اعصاب) در برگه شرح عمل
- مدت زمان بستری در بخش مراقبتهای ویژه (ICU) پس از عمل
- تعرفه مورد قبول بیمه برای طولانی بودن زمان بیهوشی
از آنجا که جراحی با فلپ نیازمند تخصص بالا، تجهیزات میکروسکوپی و زمان طولانیتری در اتاق عمل است، هزینههای بیمارستانی آن افزایش مییابد. بررسی قرارداد بیمه تکمیلی برای پوشش هزینههای هتلینگ و زمان بیهوشی در این نوع جراحی بسیار حیاتی است.
آیا بازسازی نوک و هاله پستان هم تحت پوشش بیمه قرار میگیرد؟
بازسازی نوک پستان (Nipple-Areola Complex) معمولا آخرین مرحله از فرآیند «بیمه جراحی ترمیمی پستان» محسوب میشود. در کتاب ارزش نسبی، برای تصحیح یا بازسازی نوک پستان کدهای مشخصی وجود دارد، اما بیمهها روی جنبه درمانی آن حساسیت دارند.
پیش از انجام این مرحله تکمیلی، باید از واحد خسارت درمان استعلام شود که آیا این خدمت در تعهدات بیمهنامه تعریف شده است یا خیر. همچنین باید مشخص گردد که آیا تاتوی پزشکی (میکروپیگمنتیشن) برای بازسازی رنگ هاله نیز تحت پوشش قرار میگیرد یا بیمه آن را صرفا یک اقدام زیبایی تلقی کرده و هزینهای بابت آن پرداخت نمیکند.
آیا بیمه هزینه جراحی اصلاحی بعد از بازسازی را پرداخت میکند؟
پاسخ به این سؤال کاملا به علت انجام جراحی مجدد بستگی دارد. بیمهها میان عوارض پزشکی و درخواستهای زیبایی برای تغییر فرم تفاوت قائل میشوند.
در بررسی پروندههای جراحی اصلاحی، موارد زیر از هم تفکیک میشوند:
- اصلاح عارضه پزشکی (مانند انقباض کپسولی شدید، عفونت یا پارگی پروتز)
- تعویض یا خارج کردن ایمپلنت به دلایل درمانی و درد
- اصلاح نتیجه بازسازی قبلی به دلیل عدم تقارن شدید بافتها
- جراحی صرفا زیبایی برای تغییر سایز یا بهبود فرم ظاهری
در کتاب ارزش نسبی، بخشی با عنوان «اصلاح بازسازی قبلی پستان» بهعنوان یک خدمت مستقل درج شده است. با این حال، ثبت این کد بهتنهایی تضمینکننده پرداخت نیست. جراح باید در گزارش خود صراحتا علت پزشکی و درمانی این اصلاح را قید کند تا تأیید پزشک معتمد بیمه جلب شود.
بیمارستان طرف قرارداد چه تأثیری بر پرداخت بیمه دارد؟
انتخاب مرکز درمانی، نقش تعیینکنندهای در نحوه استفاده از بیمه دارد. زمانی که بیمارستان با بیمه شما طرف قرارداد باشد، فرآیند اداری و پرداخت هزینهها بسیار هموارتر خواهد بود.
بیمار باید قبل از رزرو اتاق عمل، وضعیتهای زیر را بررسی کند:
- آیا بیمارستان با بیمه پایه و تکمیلی او بهصورت همزمان قرارداد دارد؟
- آیا امکان صدور معرفینامه آنلاین و کسر مستقیم هزینهها (Preauthorization) فراهم است؟
- در صورت عدم قرارداد، آیا بیمار باید تمام هزینهها را شخصا پرداخت کرده و سپس مدارک را به بیمه ببرد؟
مراجعه به مرکز طرف قرارداد باعث میشود تا فرانشیز و سهم بیمه بهطور خودکار در صورتحساب اعمال شود و بیمار نیازی به تأمین مبالغ سنگین در روز ترخیص نداشته باشد.
معرفینامه بیمه برای بازسازی پستان چگونه گرفته میشود؟
روند دریافت معرفینامه بستری در شرکتهای مختلف متفاوت است، اما اصول کلی آن بر مبنای تأیید ضرورت پزشکی پیش از انجام عمل استوار است.
بهطور معمول، برای دریافت پیشمجوز از بیمه تکمیلی، طی کردن مراحل زیر الزامی است:
- دریافت دستور بستری و گواهی کتبی از جراح معالج مبنی بر لزوم بازسازی پس از سرطان
- ارائه مدارک اثباتکننده بیماری (گزارش پاتولوژی و سابقه ماستکتومی)
- تأییدیه پزشک معتمد بیمه مستقر در شعبه یا بهصورت آنلاین
- اخذ برآورد هزینه از بیمارستان در صورت نیاز به بررسی سقف تعهدات
گرفتن این تأییدیه قبل از بستری شدن، ریسک رد شدن پرونده پس از عمل را به حداقل میرساند و تکلیفتان را در مورد هزینههای پوششدادهشده روشن میکند.
برای دریافت هزینه بازسازی پستان از بیمه چه مدارکی لازم است؟
اگر جراحی در بیمارستان غیرطرف قرارداد انجام شود، باید پس از ترخیص، اسناد پزشکی را برای دریافت خسارت به بیمه ارائه دهید. نقص در این مدارک میتواند روند پرداخت را ماهها به تعویق بیندازد.
کاربردیترین مدارک بیمه بازسازی پستان شامل موارد زیر است، هرچند که فهرست قطعی باید از خود شرکت بیمهگر استعلام شود:
- اصل نسخه و دستور پزشک معالج ممهور به مهر جراح
- گزارش پاتولوژی اولیه و گزارش ماستکتومی قبلی
- برگه شرح عمل جراحی با قید دقیق کدهای درمانی انجامشده
- خلاصه پرونده بستری و برگههای مربوط به بیهوشی
- اصل صورتحساب مهرشده بیمارستان و ریز اقلام مصرفی
- فاکتور رسمی تجهیزات و پروتز دارای هولوگرام و مهر معتبر شرکت واردکننده
- فرم تکمیلشده خسارت درمان بیمه تکمیلی و شماره حساب بیمار
جمعآوری دقیق این مدارک و تطابق آنها با ضوابط بیمهگر، کلید اصلی برای بازپسگیری هزینههای انجامشده در جراحی بازسازی پستان است.